Przez pięć miesięcy polski e-commerce rósł według jednego schematu: klienci zamawiali częściej, ale za każdym razem wydawali trochę mniej. Wrzesień domknął ten etap i to w najlepszym możliwym momencie, tuż przed startem sezonu przedświątecznego. Do tego eksport przyspieszył do najwyższego tempa w tym roku, a indeks po raz drugi z rzędu ustanowił rekord. Sprawdzamy, co stoi za tą zmianą i jak przygotować się na czwarty kwartał.
Koszyk po raz pierwszy od kwietnia na plusie rok do roku
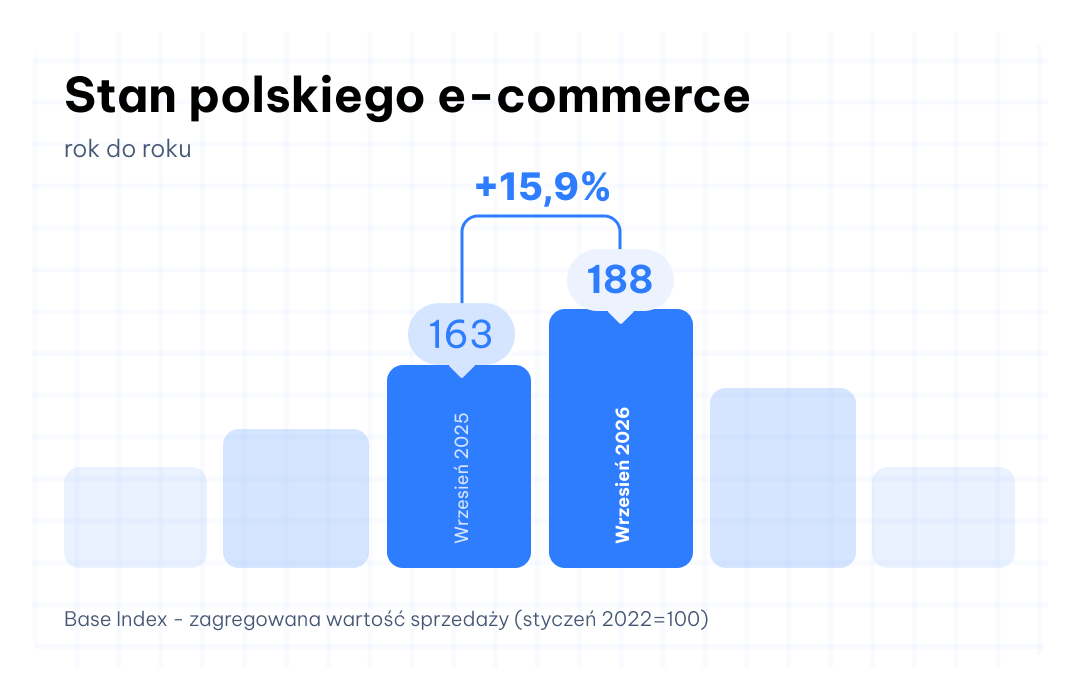
Sprzedaż online firm z naszego indeksu wzrosła we wrześniu o 15,9% rok do roku. Inflacja CPI według szybkiego szacunku GUS przyspieszyła do 4,0%, głównie przez ceny paliw, więc realnie rynek urósł o blisko 12%. Sprzedaż w sieci rośnie więc cztery razy szybciej niż ceny konsumpcyjne.
Na wynik złożyły się:
- liczba zamówień, która wzrosła o 15,1% rok do roku,
- średnia wartość zamówienia, która wzrosła o 0,7% rok do roku.
Ten drugi punkt to najważniejsza zmiana września. Od kwietnia do sierpnia koszyk w ujęciu rocznym konsekwentnie się kurczył, o 1,2–1,9%, a rynek rósł wyłącznie dzięki temu, że klienci zamawiali częściej. Teraz obie składowe są na plusie – po raz pierwszy od pięciu miesięcy.
Dla sprzedawców to dobra wiadomość z zastrzeżeniem. Dobra, bo wzrost przestaje opierać się tylko na wolumenie, a każda dodatkowa paczka to koszt pakowania i wysyłki. Zastrzeżenie, bo 0,7% to cienka linia, nie trend, i rosnąca inflacja może ją szybko cofnąć.
Na tle innych rynków Polska ponownie wypada wyjątkowo mocno. Według ECDB globalny e-commerce urósł we wrześniu o 6,8% rok do roku, do 434,6 mld dolarów. Najwyższą dynamikę wśród analizowanych gospodarek zanotowała Wielka Brytania (+8,6%), Niemcy (+5,6%), Francja (+4,0%). Polska rośnie ponad dwa razy szybciej niż globalny rynek i blisko dwukrotnie szybciej niż lider zestawienia. Przestrzeni do wzrostu nie brakuje: według GUS sprzedaż przez internet stanowiła w sierpniu 2026 r. 9,0% całej sprzedaży detalicznej w Polsce, wobec 8,1% rok wcześniej.
Wrzesień rośnie spokojniej niż sierpień, ale obiema składowymi
Base Index wzrósł we wrześniu do 188 pkt, o 3,4% względem sierpnia (182 pkt). To drugi rekordowy odczyt z rzędu; rok temu wskaźnik wynosił 163 pkt. W poprzednim odczycie Base Index pytaliśmy, czy rekord utrzyma się po wygaśnięciu efektu back-to-school. Rynek nie tylko go utrzymał, ale dołożył kolejne 6 pkt, zanim ruszył sezon przedświąteczny.
W relacji do sierpnia:
- liczba zamówień wzrosła o 1,9%,
- średnia wartość koszyka wzrosła o 1,5%, do 199,9 zł.
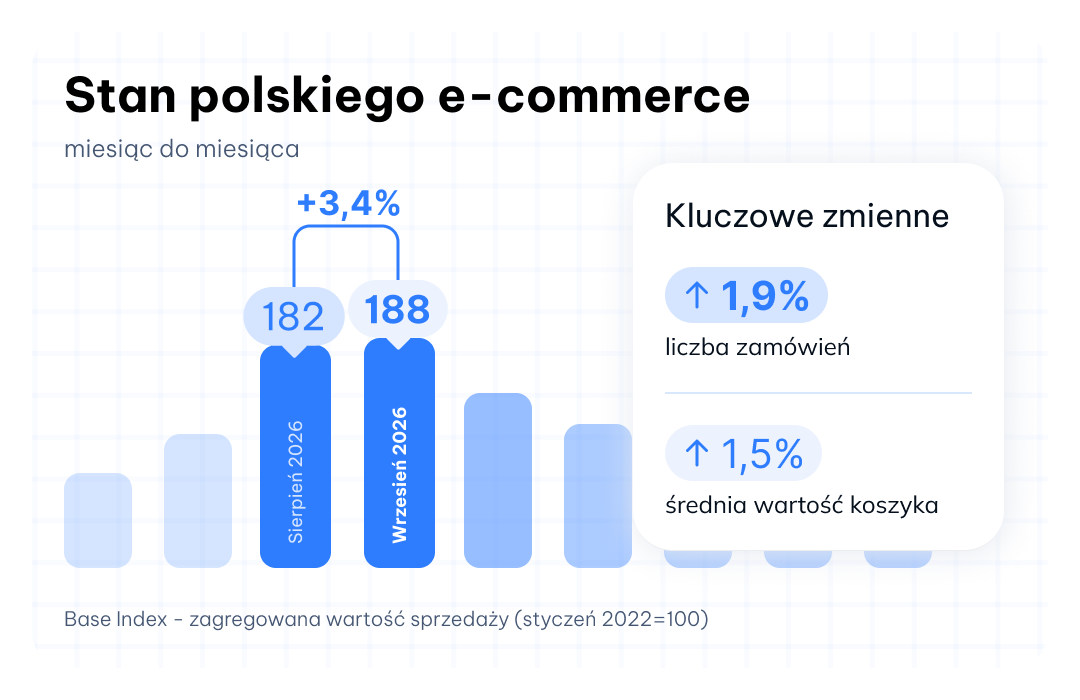
To wyraźna zmiana mechaniki. W sierpniu zamówień przybyło aż o 6,6%, ale koszyk zmalał o 2,6% – rynek rósł skokowo i jedną nogą. We wrześniu rośnie spokojniej, za to obiema składowymi naraz, a to zdrowsza konfiguracja na wejście w czwarty kwartał.
Wniosek operacyjny: jeśli planujesz progi darmowej dostawy albo zestawy produktowe na końcówkę roku, wrzesień daje sygnał, że klient jest gotów wydać nieco więcej przy jednym zamówieniu. Warto to wykorzystać, zanim inflacja znów przyhamuje koszyk.
Eksport bije własny rekord
Cross-border od miesięcy jest najszybciej rosnącym segmentem rynku, ale we wrześniu pobił własny tegoroczny szczyt:
- sprzedaż cross-border: +36,7% r/r (wobec 32,1% w czerwcu i 28,3% w sierpniu),
- sprzedaż krajowa: +11,3% r/r (w sierpniu 13%),
- udział eksportu w obrotach polskich e-sprzedawców: 21,67%, najwyżej w tym roku.
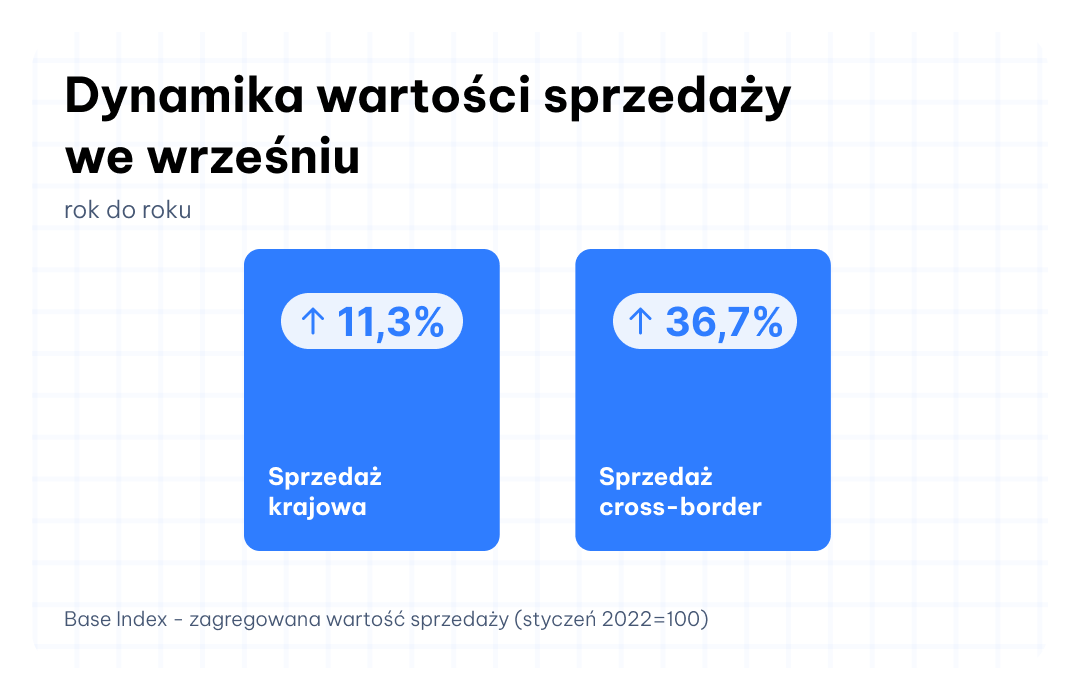
Eksport rośnie ponad trzykrotnie szybciej niż sprzedaż krajowa, ale ta druga utrzymuje dwucyfrowe tempo. Ekspansja zagraniczna wciąż nie odbywa się kosztem rynku rodzimego – oba kanały się uzupełniają. Co więcej, wrzesień to dopiero rozbieg: klienci z Niemiec czy Francji zaczynają zakupy świąteczne wcześniej niż polscy.
Jeśli sprzedajesz już za granicą albo planujesz start przed sezonem, zadbaj o to, żeby każdy nowy kanał nie dokładał osobnej pracy do każdej operacji. W Base.com obsłużysz zamówienia z zagranicznych marketplace’ów w tym samym panelu co krajowe, a stany magazynowe zsynchronizujesz między wszystkimi kanałami automatycznie. Dzięki temu wejście na nowy rynek nie oznacza nowego procesu w magazynie.
Kultura i rozrywka ciągnie wynik drugi miesiąc z rzędu
Najmocniej miesiąc do miesiąca wzrosła kategoria Kultura i rozrywka – podobnie jak w sierpniu, kiedy razem z kategorią Dziecko wyniosła indeks na poprzedni rekord. Powody są sezonowe: początek roku szkolnego i akademickiego podtrzymuje popyt na książki, podręczniki i artykuły hobbystyczne, a krótsze dni przenoszą część aktywności konsumentów do domu.
Dla sprzedawców z tego segmentu wrzesień i październik to ostatnie okno na zabezpieczenie stanów magazynowych przed szczytem w czwartym kwartale. Kategoria, która rośnie dwa miesiące z rzędu jeszcze przed sezonem, w listopadzie i grudniu zwykle nie zwalnia – a braki na magazynie w tym okresie kosztują najwięcej.
Co czeka rynek w czwartym kwartale?
Przed nami najintensywniejszy okres roku: Singles’ Day, Black Friday i zakupy świąteczne. Rekordowy wrzesień ustawia wysoki punkt startu, ale o tym, jak będzie wyglądał koniec roku, zdecydują dwie zmienne.
Pierwsza to trwałość odbicia koszyka. Inflacja napędzana cenami paliw może ponownie skłonić konsumentów do ostrożniejszych zakupów i cofnąć wrześniowy plus. Druga to tempo cross-border: jeśli utrzyma się w okolicach 35% rok do roku, udział eksportu w obrotach polskich e-sprzedawców może w szczycie sezonu przekroczyć 22%.
Dla sprzedawców oznacza to planowanie kampanii równolegle pod kilka kalendarzy wyprzedażowych. Polski Black Friday przypada 27 listopada, ale klienci w Niemczech czy Francji zaczynają kupować wcześniej. Trzy rzeczy warto domknąć w październiku: stany magazynowe w kategoriach sezonowych, politykę cenową na okres promocji (żeby wrześniowy wzrost koszyka nie zniknął w rabatach) oraz logistykę pod rynki zagraniczne, gdzie dziś przyrasta najwięcej sprzedaży.
Dane makroekonomiczne wykorzystane w opracowaniu pochodzą z publikacji Głównego Urzędu Statystycznego oraz ECDB eCommerce Data. Obliczenia i interpretacje stanowią opracowanie własne Base.
